Schneider achète la table à dessin des industriels, et paie d'abord en rentabilité
Le 5 octobre, Schneider Electric annonce le rachat de PTC, l'éditeur des logiciels où les industriels dessinent leurs produits, et son action perd 9,97 %81 le jour même. Le fabricant de disjoncteurs veut suivre ses clients de la conception à la maintenance, au prix d'une rentabilité qu'il promet de voir « revenir ». Son avantage s'est-il élargi, et que paie-t-on aujourd'hui pour l'action ?
Volvo Construction Equipment fabrique des engins de chantier. En quatre décennies, l'entreprise avait accumulé quatre systèmes pour gérer les données de ses produits : les plans, les pièces, leurs versions successives 67. Le logiciel de PTC, un éditeur américain, les remplace l'un après l'autre ; il est devenu « la seule source de vérité » de ces données, raconte l'étude de cas de l'éditeur.
Le 5 octobre 2026, Schneider Electric, le fabricant français de matériel électrique, annonce le rachat de PTC pour 23,7 milliards de dollars 17, dette comprise. Le jour même, son action perd 9,97 % 81. Le rachat reste à réaliser : Schneider en attend la clôture d'ici le troisième trimestre 2027.
Pour la direction, PTC fait entrer Schneider chez l'industriel dès le dessin du produit. Dans ses comptes, PTC fera d'abord baisser la rentabilité du capital, que la direction promet de voir « revenir ».
Schneider vit du matériel qui distribue le courant
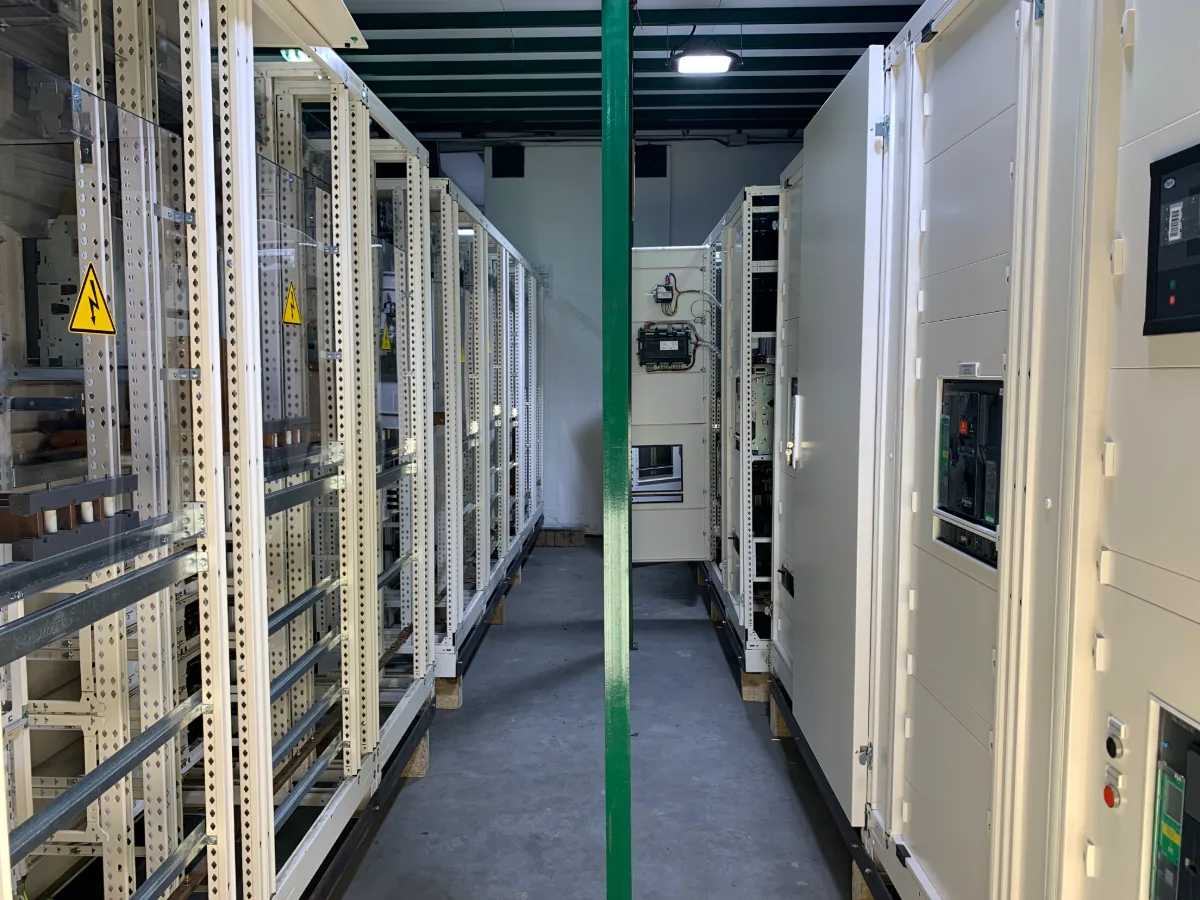
Dans un bâtiment, le courant du réseau arrive dans une armoire métallique, le tableau électrique, qui le répartit entre des circuits, chacun protégé par un disjoncteur. La photo montre l'un de ces tableaux, signé Schneider.
Schneider fabrique ce qui distribue et pilote le courant d'un bâtiment, d'une usine ou d'un data center : tableaux, disjoncteurs, alimentations de secours, automates. En 2025, la Gestion de l'énergie fait 83 % 8 de ses ventes ; les Automatismes industriels, le reste, abritent les logiciels d'AVEVA, un éditeur britannique racheté. Les produits sur catalogue, vendus par les distributeurs, font 47 % 6 des ventes, et l'Amérique du Nord, la première région, 39 % 6. La répartition montre ces mêmes ventes découpées de trois façons.
L'énergie domine les ventes de Schneider, Amérique du Nord en tête
Ventes 2025 de Schneider Electric, en trois découpes.
Trois barres de même longueur découpent les mêmes ventes de 2025 : par façon de se faire payer (produits, systèmes, logiciels et services), par activité (Gestion de l'énergie, Automatismes industriels), par région (Amérique du Nord, Asie-Pacifique, Europe de l'Ouest, Reste du monde). Une mention signale le changement de découpage des régions.
Sur chaque euro de ventes, il garde 18,7 % 6 d'EBITA ajusté, le résultat avant intérêts et impôts, hors charges des rachats et coûts exceptionnels. La cascade des marges montre ce qui part en chemin.
Schneider garde près d'un cinquième de ses ventes avant intérêts et impôts
Schneider Electric, exercice 2025, en part des ventes.
Une cascade de cinq barres horizontales sur la longueur des ventes de 2025 : les ventes ; le coût des produits, qui s'en retire ; la marge brute, qui reste ; les frais de recherche, de vente et de structure, qui s'en retirent à leur tour ; l'EBITA ajusté, mis en avant.
Sources (1)
Le disjoncteur se choisit bien avant d'être acheté
Vantage Data Centers bâtit des data centers géants pour l'intelligence artificielle. Schneider travaille avec lui sur la technique, réserve des capacités pour livrer à date et aligne son offre sur ses plans dès leur conception, raconte son rapport annuel de 2025.
La marque se choisit sur plan, bien avant la livraison : c'est la règle du métier. Le bureau d'études l'écrit au cahier des charges, et ceux qui suivent posent ce qu'il a prescrit ; environ 45 % 11 des ventes passaient par les distributeurs en 2019, dernière année publiée. Le schéma de la chaîne de valeur montre ces mains successives.
Entre le cuivre et le client, d'autres choisissent la marque
Matériel électrique de Schneider, des matières au client final ; distributeurs en 2019, dernière année publiée, clients finaux en 2025.
Sept maillons numérotés, des matières aux clients finaux. Les matières n'ont pas de marque ; le fabricant, Schneider comme ABB et Siemens, la propose ; le bureau d'études la prescrit, le distributeur la stocke, le tableautier l'assemble et l'installateur la pose, ces quatre-là mis en avant ; les clients finaux la reçoivent, avec la part des commandes de chaque marché.
Sources (6)
Schneider Electric, 2025 Universal Registration Document (27 mars 2026) · Schneider Electric, Document d'enregistrement universel 2025 (27 mars 2026) · Schneider Electric, document d'enregistrement universel 2019 · ABB, rapport annuel 2025 · Siemens AG, rapport annuel 1 décembre 2025 · Schneider Electric, conférence T3 2026.
Pourquoi un électricien ne prend-il pas le disjoncteur le moins cher ? Il pose ce que le bureau d'études a prescrit, et ce qu'il sait installer. Une fois posé, le matériel appelle des années de pièces et de services : c'est la base installée.
Rien de publié ne mesure cet avantage pour le matériel : ni taux de renouvellement, ni client perdu ou gagné. La direction revendique même « No Lock-in », pas d'enfermement, pour sa plateforme logicielle.
Schneider progresse sans distancer ses rivaux
D'abord la croissance. Ramenées à 100 euros en 2020, les ventes de Schneider valent 168 euros Ce chiffre part de 5 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20223 Full Year 2022 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 16 février 20234 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20245 Full Year 2024 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 20 février 20256 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 2026 en 2025, sans compter les rachats ni l'effet des monnaies : c'est sa croissance organique. L'Électrification d'ABB, son rival le plus proche, a grandi presque autant, de 65 % Ce chiffre part de 5 documents27 Q4 2021 Financial Information (6-K, n° 0001104659-22-011186), ABB Ltd, 3 février 202228 Q4 2022 Financial Information (6-K, n° 0001104659-23-009720), ABB Ltd, 2 février 202329 Q4 2023 Financial Information (6-K, n° 0001104659-24-009273), ABB Ltd, 1 février 202430 Q4 2024 Financial Information, ABB Ltd, 30 janvier 202531 Q4 2025 results — Press release, ABB Ltd, 29 janvier 2026.
Ensuite la marge : celle de Schneider monte chaque année, de 140 points de base 2·6 en tout de 2021 à 2025 (un point de base vaut un centième de point). Celles d'ABB, de Siemens et d'Eaton montent davantage. Le graphique place chaque groupe selon sa croissance et la hausse de sa marge sur la même période. Toute la profession a profité de la même demande.
Schneider croît comme ses rivaux, et sa marge monte moins
Croissance organique cumulée et hausse de la marge, 2021 à 2025 ; Électrification d'ABB, Smart Infrastructure de Siemens en exercices, gain de cession compris en 2025, Eaton, Legrand ; chaque groupe calcule sa marge à sa façon.
Un nuage de cinq points : chaque groupe placé selon la croissance organique cumulée de ses ventes, de gauche à droite, et la hausse de sa marge, de bas en haut. Siemens, ABB et Eaton sont en haut à droite ; Schneider, mis en avant, croît autant mais reste en bas, au-dessus de Legrand, qui croît moins.
Sources (25)
Schneider Electric, communiqué 2021 · Schneider Electric, communiqué 2022 · Schneider Electric, communiqué 2023 · Schneider Electric, communiqué 2024 · Schneider Electric, communiqué 2025 · ABB, dépôt réglementaire 2021 · ABB, dépôt réglementaire 2022 · ABB, dépôt réglementaire 2023 · ABB, communiqué 2024 · ABB, communiqué 2025 · Siemens AG, rapport annuel 2 décembre 2021 · Siemens AG, rapport annuel 7 décembre 2022 · Siemens AG, rapport annuel 6 décembre 2023 · Siemens AG, rapport annuel 4 décembre 2024 · Siemens AG, rapport annuel 1 décembre 2025 · Legrand, communiqué 2021 · Legrand, présentation 2022 · Legrand, communiqué 2023 · Legrand, présentation 2024 · Legrand, communiqué 2025 · Eaton Corporation, dépôt réglementaire 2021 · Eaton Corporation, dépôt réglementaire 2022 · Eaton Corporation, dépôt réglementaire 2023 · Eaton Corporation, dépôt réglementaire 2024 · Eaton Corporation, dépôt réglementaire 2025.
Enfin le prix net : l'effet des hausses de prix, une fois déduits les surcoûts de matières et de douane. Il reste négatif trois semestres de suite, pour 333 millions d'euros 6·7 en cumul, selon notre calcul, dont 154 millions 7 au premier semestre 2026, le dernier publié. Le graphique du prix net par semestre montre la bascule.
Depuis fin 2024, les hausses de prix ne couvrent plus les surcoûts
Prix net de Schneider par semestre, effet sur l'EBITA ajusté, du premier semestre 2021 au premier semestre 2026 ; droits de douane comptés depuis 2025, définition élargie en 2026.
-154 M€de prix net au dernier semestre publié
Le prix net de Schneider, semestre par semestre, en barres autour d'un zéro commun : un bref creux fin 2021, une forte hausse en 2022 et 2023, une valeur quasi nulle au second semestre 2024, puis trois semestres sous zéro. Un trait marque l'entrée des droits de douane dans les surcoûts en 2025.
Notre article du 20 octobre, « L'électricité manque, et c'est la turbine qui encaisse d'avance », ne retenait pas Schneider parmi les plus solides de la chaîne de l'électricité. Le trimestre record du 16 octobre, qu'il n'avait pas pesé, interroge ce constat.
Le trimestre record vient des data centers
Le 16 octobre, devant les analystes, Nathan Fast, le directeur financier, parle d'un « muscle de prix » : au troisième trimestre, les hausses de prix des produits ont rapporté autant que sur tout le premier semestre. Aucun analyste ne prononce le nom de PTC.
Ce silence dit où regarde le marché. Au troisième trimestre, les ventes progressent de 16,9 % 13 en organique, un record ; les systèmes, portés par les data centers, de 22 % 13, les logiciels et services de 7 %. La direction relève sa prévision de résultat pour la deuxième fois depuis février.
Les data centers et les réseaux, hors réseau électrique, passent de 25 % 15 des commandes en 2024 à 30 % 9 en 2025 ; Nathan Fast situe l'exposition aux seuls data centers environ 4 points 71 plus bas, et attend une concentration encore en hausse : une force, et une dépendance. Pour juger PTC, il faut regarder ce que Schneider achète.
Schneider rachète le logiciel de ses ingénieurs
En 2007, LS Industrial Systems, un fabricant coréen d'équipements électriques, choisit les logiciels de PTC pour concevoir ses produits. Avant, raconte l'étude de cas de l'éditeur, le savoir des ingénieurs partait avec eux à la retraite ; le logiciel le garde.
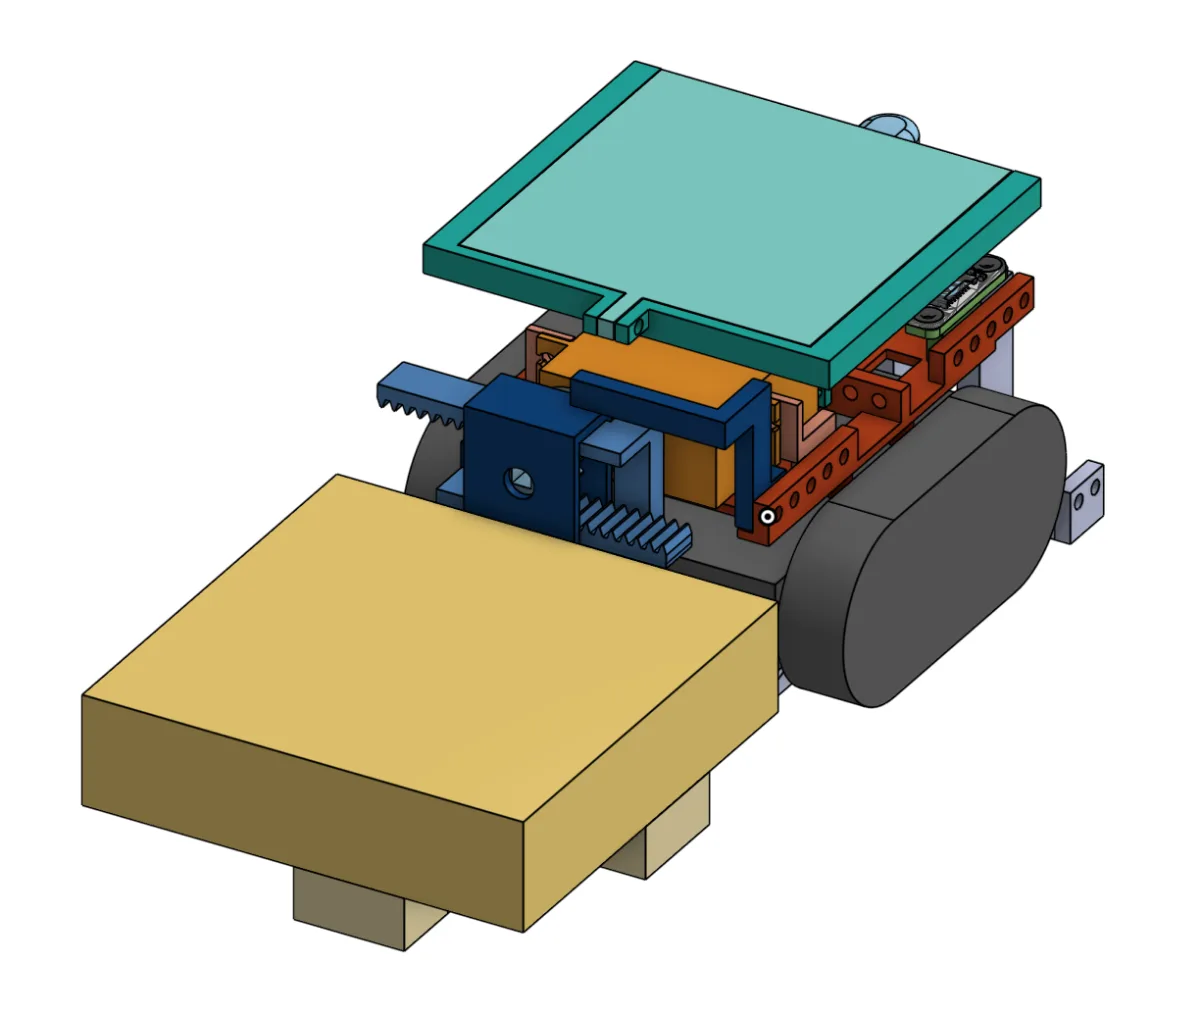
PTC vend deux familles de logiciels. La CAO, la conception assistée par ordinateur, sert à dessiner une pièce en 3D. Le PLM, la gestion du cycle de vie des produits, tient le registre de toutes les pièces et de leurs versions, de la conception à la maintenance : c'est l'outil que Volvo a fait sien, et environ deux tiers de l'activité de PTC 19. L'image montre un robot dessiné avec Onshape, un logiciel de CAO de PTC ; c'est ensuite le PLM qui garde chaque pièce et ses versions.


Ce logiciel se paie surtout par abonnement : 96 % 19 des revenus de PTC sont récurrents. Les cartes de PTC le résument ; le flux de trésorerie disponible y désigne l'argent qui reste une fois l'exploitation et les investissements payés.
PTC grandit vite, rapporte beaucoup et vit d'abonnements
PTC, exercices 2023 à 2025 clos fin septembre ; parts des ventes sur l'année civile 2025, hors activités cédées en 2026.
Pourquoi un fabricant de disjoncteurs achète-t-il un logiciel de dessin ? Schneider sait comment un produit tourne et consomme son énergie, PTC comment il a été conçu, répond la direction : réunis, ils suivent le même produit toute sa vie. Mais le disjoncteur se choisit chez le prescripteur, le logiciel chez l'industriel qui conçoit son produit, et aucun document ne dit qui, chez un même industriel, décide des deux.
Schneider promet environ 800 millions d'euros 17 de synergies de ventes, ce que les deux sociétés vendraient en plus ensemble, sans dire lesquelles. Ce pari, il l'a déjà tenté avec AVEVA, dont le logiciel sert à concevoir des installations ; celui de PTC, des produits.
AVEVA, le précédent, a gardé ses clients
À Essen, l'industriel Evonik a bâti une usine pilote dont les machines sont reliées à une seule plateforme numérique. Le document annuel de Schneider, qui en fait l'un de ses exemples clients, y cite AVEVA et son matériel de commande, sans chiffrer le résultat.
Le schéma d'Evonik montre ce que Schneider y a réuni : c'est tout le pari de PTC. AVEVA, racheté en deux temps, en 2018 puis en 2023, en est le seul précédent.
Chez Evonik, Schneider vend ensemble le logiciel d'AVEVA et le matériel
Usine pilote d'Evonik à Essen, exemple client du document annuel 2025 de Schneider.
Un schéma sans chiffre. En tête, le client : l'usine pilote d'Evonik à Essen, dont les machines sont reliées à une plateforme unique. En dessous, dans un même cadre, ce qui est vendu ensemble : le logiciel d'AVEVA et le matériel de commande Foxboro et Triconex.
La promesse de 2018 est tenue : AVEVA visait plus de 60 % 59 de revenus récurrents, il en tire environ 85 % 61 en 2025. Et ses clients restent : il en perd environ 2 % 61 par an, selon Schneider.
Sa rétention nette, ce que l'ensemble des clients dépense d'une année sur l'autre, pertes comprises, tourne autour de 110 % 61 : ceux qui restent achètent davantage. C'est la seule mesure directe de fidélité de cet article.
La croissance, elle, ralentit : ses revenus annuels récurrents, ceux des abonnements en cours sur un an, progressaient de 19 % 4 fin 2023, de 10 % 13 fin septembre 2026.
Rien ne chiffre ce qu'AVEVA a apporté au matériel : Schneider ne publie aucune vente conjointe. Chaque année, il vérifie que ce que doivent rapporter ses logiciels industriels justifie encore leur prix inscrit au bilan ; aucun test n'a obligé Schneider à baisser ce prix. Il juge donc ne pas les avoir payés trop cher ; leur effet sur les ventes de matériel, lui, reste à montrer.
Schneider promet que sa rentabilité « reviendra »
Le 5 octobre, au téléphone avec la direction, l'analyste James Moore demande le coût du capital retenu pour PTC : le rendement minimal qu'exigent actionnaires et prêteurs, la barre que le rachat devra franchir. Nathan Fast promet que le rachat de PTC, synergies comprises, rapportera plus que ce coût dans les cinq ans 17, sans le chiffrer ; la même question, pour AVEVA en 2022, était restée sans chiffre. Sans cette barre, rien ne dit si le pari se paie, d'autant que la rentabilité baissera d'abord.
Quand Schneider rachète une société, le prix payé se range à son bilan en deux parts, et les deux comptent dans le capital. La première, des actifs qu'on ne touche pas, s'étale sur plusieurs années en une charge, celle que l'EBITA ajusté retire. La seconde, le supplément payé, est l'écart d'acquisition : elle reste au bilan. Le ROCE, la rentabilité du capital employé, mesure ce que rapporte après impôt chaque euro confié par les actionnaires et les prêteurs, écart d'acquisition compris. Un exemple fictif, aux chiffres inventés, montre comment le bénéfice monte quand la rentabilité baisse.
Un rachat peut faire monter le bénéfice et baisser la rentabilité
Une entreprise, la société qu'elle achète, la dette qui la paie, sur un an ; impôt laissé de côté : il change les niveaux, pas le sens.
Chiffres inventés, pour illustrer le mécanisme.
Un mécanisme aux chiffres inventés. Trois lignes : ce que rapporte l'entreprise, ce que rapporte la société qu'elle achète, ce que coûte la dette qui paie le rachat. Une flèche mène à deux résultats : le bénéfice, intérêts payés, monte ; la rentabilité du capital baisse.
Le prix est élevé : 21 fois 17 le résultat d'exploitation que les courtiers attendent de PTC pour 2027, 13 fois 17 avec toutes les synergies, et 42,3 % de plus que son dernier cours avant l'annonce.
Il se paie surtout à crédit. À une dette nette, la dette moins la trésorerie, de 13,7 milliards d'euros 6 fin 2025, PTC ajoute 16 17 à 17 milliards 17 de dette nouvelle.
Dette comprise, PTC coûte l'équivalent de 57 % 6·17 du capital que Schneider employait fin 2025, selon notre calcul : c'est la taille du pari. La seconde promesse de Nathan Fast porte sur le groupe entier : sa rentabilité du capital sera « de retour entre 15 % 18 et 20 % 18 » dans l'année qui suit la clôture. Siemens a suivi ce chemin : après ses rachats de logiciels, dont Altair, sa rentabilité du capital a baissé en 2025.
La direction tient ses chiffres, sauf le logiciel
Le 11 décembre 2025, à sa journée investisseurs, Olivier Blum, le directeur général, écarte un grand rachat.
« Nous ne prévoyons aucune grande acquisition à ce stade. […] S'il y a des occasions, nous les regarderons. »
Les occasions sont venues : un rachat plus petit puis Cognite, un éditeur, en juin 2026, un autre petit rachat en septembre, puis PTC en octobre.
Olivier Blum, entré chez Schneider en 1993, dirige le groupe depuis novembre 2024 ; Jean-Pascal Tricoire préside le conseil, et Nathan Fast est directeur financier depuis avril 2026. Le directeur général et les administrateurs détiennent 0,17 % 8 du capital, les salariés 3,3 % 8.
La parole de la direction a un historique : elle a tenu en 2024 et en 2025 ses objectifs de croissance et de marge fixés en 2023, et sa rentabilité du capital a rejoint son ambition. Le tableau de ce qu'elle a promis et fait en donne le détail.
La direction tient croissance et marge, et manque le logiciel
Objectifs de la direction face aux comptes de 2024 et 2025 ; prévision de 2026.
Quatre engagements de la direction, un par ligne : la bande de ce qui était promis, un point pour 2024 et un pour 2025, et le verdict. La croissance des ventes, la hausse de la marge et la rentabilité du capital sont tenues ; la part des logiciels et services reste sous sa cible, seule manquée. En bas, la prévision de hausse du résultat d'exploitation de 2026 en trois fourchettes, février, juillet et octobre, chacune plus haute que la précédente.
Sources (7)
Schneider Electric, communiqué 2023 · Schneider Electric, communiqué 2024 · Schneider Electric, communiqué 2025 · Schneider Electric, communiqué 2026-S1 · Schneider Electric, document d'enregistrement universel 2022 · Schneider Electric, communiqué T3 2026 · Schneider Electric, présentation 11 décembre 2025.
Elle a manqué une cible : les logiciels et services devaient faire 23 % 10 des ventes de 2025, ils en font 19 % 6. Avec PTC et Cognite, la part passerait à environ 24 % 17, comme si les deux éditeurs avaient été là toute l'année 2025.
L'argent gagné va d'abord aux dividendes : 9,5 milliards d'euros 2·4·6 de 2021 à 2025, selon notre calcul. Les rachats d'actions, restés petits, s'arrêtent en 2027 et 2028. Reste ce que le marché paie pour tout cela.
L'action se paie sous sa juste valeur
Le 27 octobre 2026, un investisseur qui achète une action Schneider la paie 242,70 euros 78, son cours de clôture à Paris. Si notre scénario central se réalise, cet achat lui rapporterait environ 14 % par an Ce chiffre part de 10 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20224 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20246 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202618 Schneider Electric Transaction Announcement, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 202678 Historical Data — SCHNEIDER ELECTRIC, FR0000121972, Euronext Paris (XPAR), from 2026-10-15 to 2026-10-27 (téléchargement de l'historique, live.euronext.com), Euronext, 27 octobre 2026 jusqu'à fin 2030 ; dans le scénario pessimiste, presque rien, 0,9 % Ce chiffre part de 9 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20224 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20246 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 202678 Historical Data — SCHNEIDER ELECTRIC, FR0000121972, Euronext Paris (XPAR), from 2026-10-15 to 2026-10-27 (téléchargement de l'historique, live.euronext.com), Euronext, 27 octobre 2026.
D'où viennent ces deux chiffres ? Une action rapporte des dividendes en chemin, puis son prix au bout, que nous fixons à fin 2030, l'horizon des objectifs de la direction : le bénéfice par action multiplié par ce que le marché accepte de payer.
Tout part du bénéfice ajusté par action : le résultat net par action, hors la même charge des rachats et quelques autres éléments. Dans le scénario central, il passe de 8,59 euros 6 en 2025 à 15,5 euros Ce chiffre part de 7 documents6 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202618 Schneider Electric Transaction Announcement, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026 en 2030. La cascade du bénéfice sépare ce qui le fait monter.
Le bénéfice par action presque double d'ici 2030, PTC compris
Bénéfice ajusté par action de Schneider, de 2025 à 2030, scénario central, PTC compté dès 2028 ; estimation de Tekmeo.
Une cascade du bénéfice ajusté par action au scénario central : la barre de 2025, puis trois marches qui s'y ajoutent, la croissance de l'activité, la plus grande, la hausse de la marge, puis l'apport de PTC, net d'impôt, d'intérêts et d'actions nouvelles, la plus petite ; la barre de 2030, mise en avant, presque double de celle de 2025.
Sources (7)
Schneider Electric, communiqué 2025 · Schneider Electric, communiqué 2026-S1 · Schneider Electric, document d'enregistrement universel 2025 · Schneider Electric, communiqué 11 décembre 2025 · Schneider Electric, communiqué 5 octobre 2026 · Schneider Electric, conférence 5 octobre 2026 · Schneider Electric, communiqué 20 octobre 2026.
Précisions (2)
Hypothèses de l'estimation : Apport de PTC au bénéfice ajusté par action de 2030, après impôt, intérêts de la dette nouvelle et actions nouvelles, scénario central
- PTC compte à partir de 2028 : son EBITA de 2027 vaut le prix de son entreprise divisé par 17 fois, synergies de coûts comprises, puis croît de 10 % par an.
- Son apport est imposé à 23,5 %, diminué des intérêts après impôt de 16 milliards d'euros de dette nouvelle à 3,375 %, et partagé avec 25 millions d'actions nouvelles.
Hypothèses de l'estimation : Bénéfice ajusté par action en 2030, PTC compris, scénario central
- Hors PTC, le bénéfice ajusté par action de 2025 croît de 8,5 % par an, le milieu de la fourchette visée ; la marge gagne les 250 points de base visés.
- PTC compte à partir de 2028, sa première année pleine : son EBITA de 2027 vaut le prix de son entreprise divisé par 17 fois, avec les synergies de coûts, puis croît de 10 % par an, comme le consensus des courtiers le prévoit jusqu'en 2029.
- L'apport de PTC est imposé à 23,5 %, diminué des intérêts après impôt de 16 milliards d'euros de dette nouvelle à 3,375 %, et partagé avec 25 millions d'actions nouvelles.
Les ventes apportent le plus, puis la marge ; PTC ajoute 0,83 euro Ce chiffre part de 7 documents6 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202618 Schneider Electric Transaction Announcement, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026 en 2030, une fois payés l'impôt, les intérêts et les actions nouvelles.
Vient ensuite le prix : en 2030, l'action se paie 25,6 fois Ce chiffre part de 4 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20224 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20246 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 2026 son bénéfice, son PER moyen des cinq dernières fins d'année, soit 397 euros Ce chiffre part de 9 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20224 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20246 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202618 Schneider Electric Transaction Announcement, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026.
Le prix repère se lit à l'envers : c'est le prix à payer aujourd'hui pour que les dividendes et ce prix de fin 2030 rapportent le rendement que nous demandons, 12 % ou 10 % par an. Il dit ce que vaudrait l'action si les hypothèses tiennent, pas où ira le cours.
Nos scénarios reposent d'abord sur le PER
Nos curseurs viennent des objectifs de la direction pour les ventes et la marge, de cinq fins d'année de PER et du rachat de PTC, sans synergies, avec les économies de coûts ou avec toutes. Le PER pèse le plus, et le marché le fixe : 25,8 fois 6·7·78 aujourd'hui, près de notre moyenne.
L'optimiste raconte un pari réussi : le haut de l'objectif, la marge visée, toutes les synergies de PTC, et 29,0 fois 6·8, le PER de la seule fin 2024. La demande record le défend : 16,9 % 13 de croissance organique au troisième trimestre. Il casse sur PTC : il relève le bénéfice par action de 2028 de 8,9 % Ce chiffre part de 6 documents6 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026, quand la direction dit quelques pour cent.
Le central raconte une direction qui tient parole : le milieu de l'objectif, la marge visée, les économies de coûts de PTC et le PER moyen. Les faits le défendent : 8,9 % 6 de croissance organique en 2025 et, hors rachats et monnaies, 90 5 puis 50 points de base 6 de marge gagnés en 2024 et 2025.
Le prudent est une convention de Tekmeo, à mi-chemin du pessimiste et du central.
Le pessimiste raconte une entreprise qui garde ses ventes et perd sa rentabilité promise : le bas de l'objectif, la marge de 2025, aucune synergie de PTC, et 18,4 fois 4·8, le PER de la seule fin 2022. Le prix net, encore négatif, défend cette histoire. Elle casse sur la marge : hors rachats et monnaies, la direction veut gagner au moins 100 points de base 13 en 2026 seule. Elle n'est pas un plancher : elle exclut la récession, et la croissance moyenne visée sur un cycle économique n'est que d'au moins 5 % 4.
Un scénario est une hypothèse sur l'entreprise. Une classification dit où se place un cours : très décoté, décoté, juste valeur ou cher. Notre grille repose sur le scénario central : ses deux prix repères, 264 Ce chiffre part de 9 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20224 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20246 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202618 Schneider Electric Transaction Announcement, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026 et 284 euros Ce chiffre part de 9 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20224 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20246 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202618 Schneider Electric Transaction Announcement, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026, bornent la juste valeur.
Au-delà, le cours est cher, même si l'optimiste rapporterait encore 10 % par an à 353 euros Ce chiffre part de 8 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20224 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20246 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026. Au cours du jour, il faut au moins le central pour dépasser 10 % par an.
La grille situe le cours du jour.
À quel prix, pour quel rendement ?
Zones de prix repèresÀ 242,70 €, le cours présente une décote par rapport à sa juste valeur.
Référence : le scénario central, pour un rendement de 10 à 12 % par an jusqu'à fin 2030, dividendes compris, PTC compris. Cours de clôture du 27 octobre 2026 à Paris ; estimations de Tekmeo.
Sources (10)
Schneider Electric, communiqué 2021 · Schneider Electric, communiqué 2023 · Schneider Electric, communiqué 2025 · Schneider Electric, communiqué 2026-S1 · Schneider Electric, document d'enregistrement universel 2025 · Schneider Electric, communiqué 11 décembre 2025 · Schneider Electric, communiqué 5 octobre 2026 · Schneider Electric, conférence 5 octobre 2026 · Schneider Electric, communiqué 20 octobre 2026 · Euronext, site 27 octobre 2026.
Précisions (5)
Hypothèses de l'estimation : communes à plusieurs scénarios
- L'apport de PTC est imposé à 23,5 %, diminué des intérêts après impôt de 16 milliards d'euros de dette nouvelle à 3,375 %, et partagé avec 25 millions d'actions nouvelles.
- Le dividende verse chaque année 48,9 % du bénéfice ajusté par action, comme en 2025.
- Les dividendes des exercices 2026 à 2029 et le prix de fin 2030 sont ramenés au 27 octobre 2026 au rendement annuel demandé.
- Le rendement annuel demandé est de 12 %.
- Le rendement annuel demandé est de 10 %.
- Méthode des prix repères de Tekmeo : un prix repère est le prix qui rapporte de 10 à 12 % par an jusqu'à l'échéance, dividendes compris ; 12 % pour le seuil du très décoté et le bas de la juste valeur, 10 % pour le haut de la juste valeur.
- L'action s'achète 242,70 euros, la clôture du 27 octobre 2026.
Hypothèses de l'estimation : scénario optimiste
- Hors PTC, le bénéfice ajusté par action de 2025 croît de 10 % par an, le haut de la fourchette visée ; la marge gagne les 250 points de base visés.
- PTC compte à partir de 2028, sa première année pleine : son EBITA de 2027 vaut le prix de son entreprise divisé par 13 fois, avec toutes les synergies, puis croît de 10 % par an, comme le consensus des courtiers le prévoit jusqu'en 2029.
- En 2030, l'action se paie 29,0 fois, le plus haut des cinq dernières fins d'année.
Hypothèses de l'estimation : scénario central
- Hors PTC, le bénéfice ajusté par action de 2025 croît de 8,5 % par an, le milieu de la fourchette visée ; la marge gagne les 250 points de base visés.
- PTC compte à partir de 2028, sa première année pleine : son EBITA de 2027 vaut le prix de son entreprise divisé par 17 fois, avec les synergies de coûts, puis croît de 10 % par an, comme le consensus des courtiers le prévoit jusqu'en 2029.
- En 2030, l'action se paie 25,6 fois, la moyenne des cinq dernières fins d'année.
Hypothèses de l'estimation : scénario prudent
- Hors PTC, le bénéfice ajusté par action de 2025 croît de 7,75 % par an, à mi-chemin du bas et du milieu de la fourchette visée ; la marge gagne 125 points de base, la moitié des 250 visés.
- PTC compte à partir de 2028, sa première année pleine : son EBITA de 2027 vaut le prix de son entreprise divisé par 19 fois, à mi-chemin du prix annoncé avant synergies (21 fois) et de celui avec les synergies de coûts (17 fois), puis croît de 10 % par an, comme le consensus des courtiers le prévoit jusqu'en 2029.
- En 2030, l'action se paie 22,0 fois son bénéfice, à mi-chemin du plus bas et de la moyenne des cinq dernières fins d'année.
Hypothèses de l'estimation : scénario pessimiste
- Hors PTC, le bénéfice ajusté par action de 2025 croît de 7 % par an, le bas de la fourchette visée ; la marge reste à son niveau de 2025.
- PTC compte à partir de 2028, sa première année pleine : son EBITA de 2027 vaut le prix de son entreprise divisé par 21 fois, le prix annoncé avant synergies, puis croît de 10 % par an, comme le consensus des courtiers le prévoit jusqu'en 2029.
- En 2030, l'action se paie 18,4 fois, le plus bas des cinq dernières fins d'année.
Le central peut être trop haut : rejouée sur 2021-2025, sa recette donne 9,89 euros Ce chiffre part de 5 documents2 Full Year 2021 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 17 février 20223 Full Year 2022 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 16 février 20234 Full Year 2023 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 15 février 20245 Full Year 2024 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 20 février 20256 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 2026 de bénéfice par action en 2025, pour 8,59 6 publiés, écart non décomposé.
Ou trop bas : il donne 9,57 Ce chiffre part de 7 documents6 Full Year 2025 Results (communiqué, dépôt AMF, version anglaise), Schneider Electric, 26 février 20267 Half Year 2026 Results, Schneider Electric, 30 juillet 20268 2025 Universal Registration Document, Schneider Electric, 27 mars 202614 Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise), Schneider Electric, 11 décembre 202517 Schneider Electric to acquire PTC, creating the next level of Energy and Industrial Intelligence, Schneider Electric, 5 octobre 202618 Schneider Electric Transaction Announcement, Schneider Electric, 5 octobre 202676 Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française), Schneider Electric, 20 octobre 2026 pour 2026, contre 10,52 79 chez les analystes, qui restent au-dessus pour 2028. Chez nous, l'écart existe avant PTC, dont le traitement varie selon l'analyste. Aucun écart ne tranche : « décoté » suppose ce central réalisé.
Notre avis : l'action se paie sous sa juste valeur, et son cours fait déjà une part au risque du pari.
Un vrai risque, que le cours paie déjà en partie
Les arguments pour et contre ne se battent pas sur le même terrain : le contre l'emporte sur le modèle, le pour sur le prix.
Ce qui plaide pour : la demande et le prix
- La demande est record, et la direction tient ses chiffres : elle a relevé deux fois sa prévision.
- Là où la fidélité se mesure, chez AVEVA, elle tient.
- PTC rend le groupe moins cyclique : des abonnements, loin des data centers.
Une rentabilité diluée au départ peut être le prix d'un groupe plus stable. Et le cours laisse de la marge : il se place sous la juste valeur.
Ce qui plaide contre : un capital déjà chargé
- La progression est partagée : Schneider croît à peine plus vite que l'Électrification d'ABB, et son prix net reste négatif.
ABB tire 25,3 % 31 de son capital, Schneider 15,1 % 6, pour la même marge après impôt. Pour vendre un euro, les deux immobilisent à peu près autant de capital hors écart d'acquisition ; Schneider y ajoute 0,63 euro 6·8 d'écart d'acquisition, le prix de ses rachats passés. Le graphique de la décomposition montre que l'écart vient de là.
L'écart de capital avec ABB vient surtout des rachats passés de Schneider
Capital employé par unité de ventes, Schneider et ABB, à fin 2025, pour la même marge après impôt ; chacun compte son capital à sa façon.
Le capital employé pour une unité de ventes à fin 2025, Schneider et ABB, en deux catégories sur une même échelle : hors écart d'acquisition, les deux barres sont presque égales ; pour l'écart d'acquisition, celle de Schneider, mise en avant, fait plus du double de celle d'ABB. Au-dessus, les marges après impôt de 2025 des deux groupes, égales.
Et dans le scénario pessimiste, l'action ne rapporterait presque rien. Sur le modèle, le contre tient à deux faits : la direction annonce elle-même la baisse de rentabilité, et ne publie pas le seuil qui dirait si ce qui la compense suffit.
Un pari lourd sur un avantage non mesuré
Schneider n'a pas encore montré que son avantage s'élargit ; avec PTC, il accepte une baisse de rentabilité pour un avantage dont le lien avec son matériel reste à prouver. Le modèle tient par la prescription, la base installée et une direction qui tient ses chiffres ; il se fragilise par un prix net négatif, sa dépendance aux data centers et le poids du pari.
Au cours du 27 octobre, l'action se paie pourtant sous sa juste valeur, PTC compris : ce prix suppose une réussite partielle du pari, et un échec resterait à la charge de l'actionnaire.
Deux publications diront si nous avons tort. Le 18 février 2027, un prix net de 2026 positif lèverait la fragilité des prix ; au premier exercice clos après la clôture, une rentabilité revenue dans la fourchette promise dirait une dilution passagère. Aucune ne dirait ce que PTC apporte en propre. Le calendrier des deux rendez-vous les place dans l'ordre.
Deux publications diront si nous avons tort
Les publications qui trancheront, de février 2027 au premier exercice après la clôture du rachat.
Résultats annuels : un prix net de 2026 positif lèverait la fragilité des prix, sans rien dire de la fidélité
Premier exercice clos ensuite : une rentabilité du capital revenue dans la fourchette promise dirait une dilution passagère, sans rien dire de l'apport de PTC
Volvo a fait du logiciel de PTC la seule source de vérité de ses données. Cette fidélité-là, Schneider l'achète ; il doit encore montrer qu'elle s'étend à ses disjoncteurs.
Sources
- 1Full Year 2019 Results (communiqué, dépôt AMF, version anglaise)Schneider Electric · 20 février 2020
- 2Full Year 2021 Results (communiqué, dépôt AMF, version anglaise)Schneider Electric · 17 février 2022
- 3Full Year 2022 Results (communiqué, dépôt AMF, version anglaise)Schneider Electric · 16 février 2023
- 4Full Year 2023 Results (communiqué, dépôt AMF, version anglaise)Schneider Electric · 15 février 2024
- 5Full Year 2024 Results (communiqué, dépôt AMF, version anglaise)Schneider Electric · 20 février 2025
- 6Full Year 2025 Results (communiqué, dépôt AMF, version anglaise)Schneider Electric · 26 février 2026
- 7Half Year 2026 ResultsSchneider Electric · 30 juillet 2026
- 82025 Universal Registration DocumentSchneider Electric · 27 mars 2026
- 9Document d'enregistrement universel 2025Schneider Electric · 27 mars 2026
- 102022 Universal Registration DocumentSchneider Electric · 28 mars 2023
- 11Annual Report 2019 (Universal Registration Document)Schneider Electric · 17 mars 2020
- 12Fourth quarter revenues and full year results 2020Schneider Electric · 11 février 2021
- 13Q3 2026 RevenuesSchneider Electric · 16 octobre 2026
- 14Schneider Electric hosts a Capital Markets Day for investors and financial analysts (communiqué, dépôt AMF, version anglaise)Schneider Electric · 11 décembre 2025
- 15Capital Markets Day 2025, présentation financièreSchneider Electric · 11 décembre 2025
- 16Annual Financial Report for the year ended December 31, 2023 — Consolidated Financial StatementsSchneider Electric · 15 février 2024
- 17Schneider Electric to acquire PTC, creating the next level of Energy and Industrial IntelligenceSchneider Electric · 5 octobre 2026
- 18Schneider Electric Transaction AnnouncementSchneider Electric · 5 octobre 2026
- 19Schneider Electric + PTC — Transaction announcement — Creating the next level of Energy & Industrial IntelligenceSchneider Electric · 5 octobre 2026
- 202025 Annual ReportPTC Inc. · 23 décembre 2025
- 21Form 10-K for the fiscal year ended September 30, 2024PTC Inc. · 14 novembre 2024
- 22PTC Announces Third fiscal Quarter 2026 ResultsPTC Inc. · 29 juillet 2026
- 23Schneider Electric hosts a Capital Markets Day for investors and financial analystsSchneider Electric · 11 décembre 2025
- 24Schneider Electric SE Capital Markets Day (Edited Transcript, LSEG StreetEvents)Schneider Electric · 11 décembre 2025
- 25Le CAC 40 décroche, Schneider Electric chute... Le journal de la bourse du lundi 5 octobreMoneyVox · 5 octobre 2026
- 26Q4 2020 Financial Information (6-K, n° 0001104659-21-011983)ABB Ltd · 4 février 2021
- 27Q4 2021 Financial Information (6-K, n° 0001104659-22-011186)ABB Ltd · 3 février 2022
- 28Q4 2022 Financial Information (6-K, n° 0001104659-23-009720)ABB Ltd · 2 février 2023
- 29Q4 2023 Financial Information (6-K, n° 0001104659-24-009273)ABB Ltd · 1 février 2024
- 30Q4 2024 Financial InformationABB Ltd · 30 janvier 2025
- 31Q4 2025 results — Press releaseABB Ltd · 29 janvier 2026
- 32Q4 2025 Financial InformationABB Ltd · 29 janvier 2026
- 33Financial Report 2025ABB Ltd · 19 février 2026
- 34Q2 2026 Financial InformationABB Ltd · 16 juillet 2026
- 35Siemens Annual Report 2019Siemens AG · 4 décembre 2019
- 36Siemens Annual Report 2021Siemens AG · 2 décembre 2021
- 37Siemens Annual Report 2022Siemens AG · 7 décembre 2022
- 38Siemens Annual Report 2023Siemens AG · 6 décembre 2023
- 39Siemens Annual Report 2024Siemens AG · 4 décembre 2024
- 40Combined Management Report, fiscal 2025Siemens AG · 1 décembre 2025
- 412019 full-year results (communiqué déposé à l'AMF)Legrand · 13 février 2020
- 422021 full-year results (communiqué déposé à l'AMF)Legrand · 10 février 2022
- 432022 Full-year resultsLegrand · 9 février 2023
- 442023 full-year results (communiqué déposé à l'AMF)Legrand · 15 février 2024
- 45Full-year results 2024Legrand · 13 février 2025
- 462025 full-year resultsLegrand · 12 février 2026
- 47Eaton Reports Record Fourth Quarter 2021 Results, Guidance on 2022 Outlook (8-K, pièce 99)Eaton Corporation plc · 4 février 2022
- 48Communiqué des résultats du quatrième trimestre 2022 (8-K, pièce 99)Eaton Corporation plc · 8 février 2023
- 49Communiqué des résultats du quatrième trimestre 2023 (8-K, pièce 99)Eaton Corporation plc · 1 février 2024
- 50Communiqué des résultats du quatrième trimestre 2024 (8-K, pièce 99)Eaton Corporation plc · 31 janvier 2025
- 51Eaton Reports Record Fourth Quarter 2025 Results, with Accelerating Orders and Continued Backlog Growth, and Issues Guidance on 2026 Outlook (8-K, pièce 99)Eaton Corporation plc · 3 février 2026
- 52Communiqué des résultats du quatrième trimestre 2022 (8-K, pièce 99.1)Vertiv Holdings Co · 22 février 2023
- 53Communiqué des résultats du quatrième trimestre 2025 (8-K, pièce 99.1)Vertiv Holdings Co · 11 février 2026
- 54Full Year 2023 Results (présentation)Schneider Electric · 15 février 2024
- 55Full Year 2024 Results (présentation)Schneider Electric · 20 février 2025
- 56Combination of AVEVA and the Schneider Electric industrial software business (communiqué, dépôt AMF)Schneider Electric · 5 septembre 2017
- 57Completion of the combination between Schneider Electric industrial software business and AVEVA (communiqué, dépôt AMF)Schneider Electric · 1 mars 2018
- 58Annual Report and Accounts 2018AVEVA Group plc · 14 juin 2018
- 59Annual Report and Accounts 2019AVEVA Group plc · 29 mai 2019
- 60Annual Report 2021AVEVA Group plc · 25 mai 2021
- 61AVEVA – the Future of Industrial Intelligence (Capital Markets Day 2025)Schneider Electric · 11 décembre 2025
- 62Global Electro and Digital Industry – Market Outlook until 2024ZVEI, département Economic Policies and Statistics (Matthias Düllmann, Jürgen Polzin) · 1 août 2023
- 63Globale Elektro- und Digitalindustrie – Daten, Zahlen und FaktenZVEI, Global Affairs und Konjunktur (Dr Fabian Mayer) · 1 octobre 2025
- 64Despite Supply Constraints Data Center Physical Infrastructure Market Grew 11 Percent in 2021Dell'Oro Group (Lucas Beran) · 29 mars 2022
- 65Higher ASPs Push Data Center Physical Infrastructure Market Up 10 Percent in 2022Dell'Oro Group (Lucas Beran) · 21 mars 2023
- 66Record Year for Data Center Physical Infrastructure Market with 16 Percent Growth for 2023Dell'Oro Group (Lucas Beran) · 12 mars 2024
- 67Moving from PDM to PLM: How Volvo CE established the foundation for a digital threadPTC Inc. · 1 janvier 2021
- 68LS Industrial Systems case studyPTC Inc. · 17 septembre 2026
- 69Schedule 14A (DEFA14A) — lettres de Neil Barua et d'Olivier Blum, questions-réponses des salariésPTC Inc. · 5 octobre 2026
- 70PTC completes divestiture of Kepware and ThingWorx businessesPTC Inc. · 16 mars 2026
- 71Q3 2026 Schneider Electric SE Corporate Sales CallSchneider Electric · 16 octobre 2026
- 72Schneider Electric SE To Acquire AVEVA Group PLCSchneider Electric · 21 septembre 2022
- 73Form 8-K, Item 1.01 — Entry into a Material Definitive AgreementPTC Inc. · 5 octobre 2026
- 742024 Universal Registration DocumentSchneider Electric SE · 26 mars 2025
- 75Second Prospectus Supplement dated 21 October 2026 to the Base Prospectus dated 5 May 2026 — Euro Medium Term Note ProgrammeSchneider Electric · 21 octobre 2026
- 76Schneider Electric annonce le succès de son augmentation de capital de 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française)Schneider Electric · 20 octobre 2026
- 77Schneider Electric lance une augmentation de capital d'environ 6,0 milliards d'euros, avec suppression du droit préférentiel de souscription des actionnaires, pour financer en partie l'acquisition de PTC Inc. (communiqué, dépôt AMF, version française)Schneider Electric · 19 octobre 2026
- 78Historical Data — SCHNEIDER ELECTRIC, FR0000121972, Euronext Paris (XPAR), from 2026-10-15 to 2026-10-27 (téléchargement de l'historique, live.euronext.com)Euronext · 27 octobre 2026
- 79Schneider Electric consensus — 27 October 2026 – Post-Q3 2026 release consensus based on forecasts for Schneider ElectricSchneider Electric · 27 octobre 2026
- 80About AVEVA — Who we are, What we doAVEVA · 28 octobre 2026
- 81Historical Data — SCHNEIDER ELECTRIC, FR0000121972, Euronext Paris (XPAR), from 2026-09-30 to 2026-10-07 (téléchargement de l'historique, live.euronext.com)Euronext · 7 octobre 2026